




-
뉴스
-
- Stena Line’s Port of Gothenburg Terminal Relocati...
- The Port of Gothenburg has awarded NCC the contract for the design and implementation of Stena Line’s new terminal in the Port of Gothenburg. The agreement was signed on Tuesday and means that the next step can be taken in the work to realise the long-planned relocat...
-
- CEVA Logistics Advances Next Phase of Growth with N...
- CEVA Logistics, a world leader in third-party logistics, today announced the next phase of its global growth strategy under Chief Executive Officer Patrick Moebel. Following a period of listening and engagement with employees, customers and business partners, CEVA is a...
-
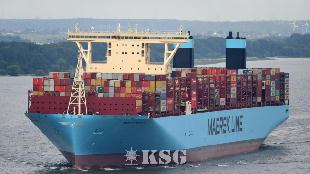
- Maersk and PUMA Expand Partnership to Unlock Greate...
- A.P. Moller - Maersk (Maersk) today announced it has begun managing PUMA’s North America distribution network, which includes three large, highly automated warehouses in California, Arizona, and Indiana totaling about 2.3 million square feet. PUMA, one of the world...
-
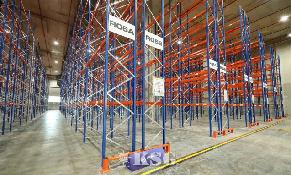
- DP World Expands Contract Logistics Network In Thai...
- DP World today announced the opening of a new contract logistics distribution centre in Bang Na, expanding its logistics capacity in Thailand and strengthening its ability to support customers across key manufacturing and consumer sectors. The approximately 10,000-squa...
-
- 운항스케줄
-
오피니언


2026-10-21 15:14
BDI 2593포인트…중대형선 시장서 소강상태
수프라막스선 '나 홀로 상승세'…亞역내 성약 활발


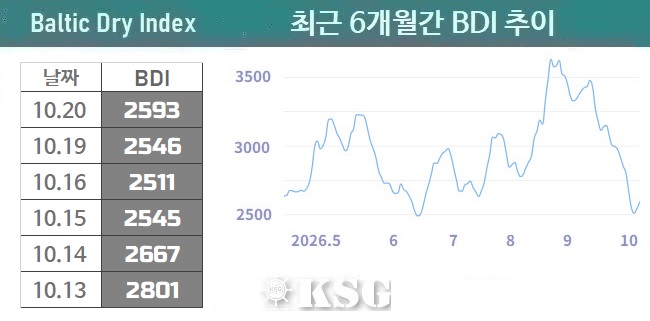
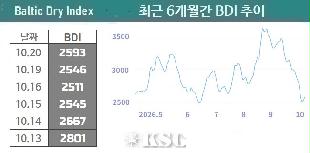
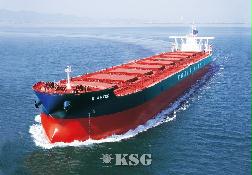
10월 셋째 주 벌크선 시장은 중대형선에서 약세가 이어지며 부진한 흐름을 보였다. 10월20일 건화물선 운임지수(BDI)는 2593포인트, 한국해양진흥공사가 공표한 한국형 건화물선 운임지수(KDCI)는 2만6172를 기록했다.
케이프선 시장은 모든 항로에서 하락세를 면치 못했다. 중국 국경절 연휴 이후 시황 반등 기대를 모았지만 신규 화물의 유입이 지연되면서 소강 상태가 계속됐다. 태평양 수역은 중국에서 철강 생산 감산과 항만 재고 증가 여파로 호주발 철광석 물동량이 주춤했다. 대서양 수역은 브라질 항만의 체선 현상이 해소되고 선복량이 증가하자 하락 폭이 커졌다. 10월 말에도 이 같은 부진한 시황이 지속될 걸로 예측됐다.
10월20일 케이프선 운임지수(BCI)는 3522포인트로 마감됐고, 1일 평균 정기용선료는 3만5175달러로 발표됐다.
파나막스선 시장은 대서양 수역에서 하락세가 심화되면서 전반적인 약세를 띠었다. 특히 멕시코만 곡물 수출 물동량이 크게 줄면서 시황에 악재로 작용했다. 반면 태평양 수역은 인도네시아와 호주에서 석탄 물량은 감소했지만 태풍의 접근에 대비한 조기 선복 확보 수요가 몰리면서 운임 시장은 견조하게 버텼다. 10월 말엔 태평양 수역의 상승세와 대서양 수역은 약세 지속으로 수역별 양극화가 이어질 전망이다
파나막스선 운임지수(BPI)는 2247포인트, 1일 평균 정기용선료는 2만3332달러로 집계됐다.
수프라막스선 시장은 중대형선과는 달리 강보합세를 연출했다. 태평양 수역은 아시아역내 항로에서 성약 활동이 활발하게 이뤄지면서 상승세를 나타냈다.
북태평양 중심의 곡물 수요와 인도네시아-인도 간 석탄 수요 증가가 시황을 견인했다. 대서양 수역은 주요 물동량이 주춤했으나 운임은 소폭 올랐다. 월말엔 브라질과 멕시코만에서 신규 화물의 유입이 감소하면서 태평양 수역의 운임도 동반 하락할 가능성도 점쳐졌다.
수프라막스선 운임지수(BSI)는 1868포인트로 발표됐고, 1일 평균 정기용선료는 2만3138달러를 기록했다.
< 한상권 기자 skhan@ksg.co.kr >


선박운항스케줄
인기 스케줄
-
INCHEON
 SHANGHAI
선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Pancon Glory 10/21 10/24 Heung-A Pancon Glory 10/21 10/25 Pan Con Pancon Glory 10/21 10/25 Doowoo -
BUSAN
NHAVA SHEVA선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Racine 10/21 11/10 BEN LINE Racine 10/21 11/11 Heung-A Seaspan Bellwether 10/23 11/11 Sinokor -
BUSAN
JEDDAH선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Xin Chang Shu 10/26 12/10 ESL Kmtc Mundra 10/28 12/12 ESL Song Yun He 10/30 12/21 KWANHAE SHIPPING -
BUSAN NEW
NHAVA SHEVA선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Xin Chang Shu 10/24 11/10 KMTC Nyk Vesta 10/24 11/14 HMM Hmm Green 10/26 11/18 HMM -
INCHEON
DAVAO선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Ever Vista 11/06 11/30 Evergreen Ever Certain 11/10 11/27 Evergreen
- 출발항
-
- 도착항
-


많이 본 기사
- 신간/ 〈AI가 바꿀 물류의 미래〉 출간獨 하파크로이트, 짐라인 인수 암초 만나한국통합물류협회, 풀필먼트위원회 출범“법과 배치된 본말전도 행정” 국립해양생물자원관 통폐합 논란노르웨이 왈레니우스윌헬름센, LNG 때는 자동차선 최대 12척 신조“해양관광공사로 발전하는 게 목표”일본 해운업계, “선주사까지 톤세제 확대” 정부에 요청조선해양기자재업계, 부산서 4000억 규모 수출상담 달성[표] 주간 중고선 가격동향기고/ AI 기반 SCM의 현황 및 발전 방향
- UPA, 울산항 무단사용 선박 15척 적발…사용료 징수 추진CEVA Logistics Advances Next Phase of Growth with New Simplified비엔씨티, 창립 20주년 맞아 소양무지개동산에 1300만원 후원글로벌 컨선사들, 상반기 외형 커졌지만 수익성 일제히 후퇴Stena Line’s Port of Gothenburg Terminal Relocation One Step Closer부음/ 김창진 前 한국해운조합 동남권역본부장 모친상해양교통안전공단, 선박해양플랜트연구소와 친환경선박 개발 맞손日 ONE, 부산-남미동안 노선 개편…리우데자네이루 취항TS라인, 일본-대만 2개노선 개편…나고야·타이중 취항 맞바꿔한국파렛트풀, 접이식 해상컨테이너 ‘폴드콘’ 안전인증 획득
스케줄 많이 검색한 항구
해사물류 통계 

COPYRIGHTⓒ 2014 KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
COPYRIGHTⓒ 2015
KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
0/250
확인