




-
뉴스
-
- Stena Line’s Port of Gothenburg Terminal Relocati...
- The Port of Gothenburg has awarded NCC the contract for the design and implementation of Stena Line’s new terminal in the Port of Gothenburg. The agreement was signed on Tuesday and means that the next step can be taken in the work to realise the long-planned relocat...
-
- CEVA Logistics Advances Next Phase of Growth with N...
- CEVA Logistics, a world leader in third-party logistics, today announced the next phase of its global growth strategy under Chief Executive Officer Patrick Moebel. Following a period of listening and engagement with employees, customers and business partners, CEVA is a...
-
- Maersk and PUMA Expand Partnership to Unlock Greate...
- A.P. Moller - Maersk (Maersk) today announced it has begun managing PUMA’s North America distribution network, which includes three large, highly automated warehouses in California, Arizona, and Indiana totaling about 2.3 million square feet. PUMA, one of the world...
-
- DP World Expands Contract Logistics Network In Thai...
- DP World today announced the opening of a new contract logistics distribution centre in Bang Na, expanding its logistics capacity in Thailand and strengthening its ability to support customers across key manufacturing and consumer sectors. The approximately 10,000-squa...
-
- 운항스케줄
-
오피니언


2026-10-20 09:01
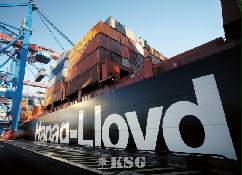
獨 하파크로이트, 짐라인 인수 암초 만나
이스라엘 정부, 중동자본 포함된 하파크 주주구성 문제삼아


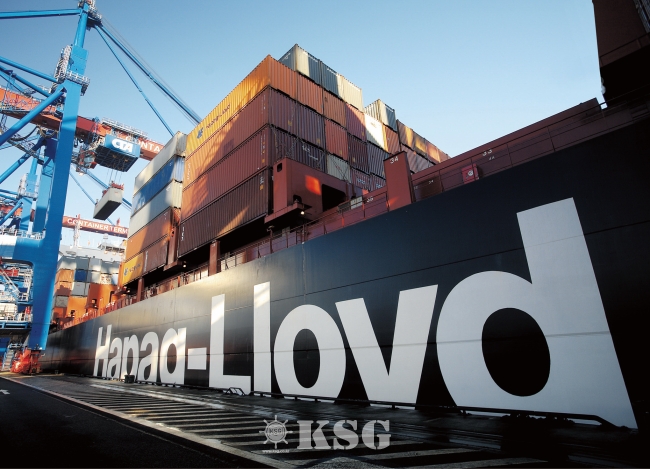
독일 하파크로이트의 이스라엘 선사 인수 계획이 암초를 만났다.
하파크로이트는 이달 짐라인 인수와 관련한 수정안을 이스라엘 정부에 제출했다고 밝혔다. 이스라엘 재무부와 외무부가 지난달 제기한 해양 안보 우려를 불식시키고자 이뤄진 조치다. 이스라엘 정부는 운항 독립성과 국가 안보 등을 고려했을 때 잠재적 이익보다 위험이 크다며 인수에 관한 심사를 중단했다.
이스라엘 정부는 구체적으로 하파크로이트의 주주 구조가 사우디아라비아와 카타르 등 아랍계 자본이 포함된 점을 문제 삼았다. 외무부는 카타르투자청과 사우디아라비아 국부펀드가 각각 약 12%와 10%의 지분을 보유하고 있다는 점을 강조하며, 이러한 영향력이 향후 정치적 또는 외교적 위기 상황에서 이스라엘 해상 운송 서비스를 방해하거나 압력을 행사할 수 있다고 경고했다.
현재 하파크로이트의 주요 주주는 칠레 CSAV(30%), 퀴네마리타임(30%), HGV(함부르크시, 13.9%), 카타르투자청(12.3%), 사우디아라비아 국부펀드(PIF, 10.2%) 등이다.
독일 선사는 수정안에서 이스라엘 선단과 선박 관리 및 전문 인력을 늘리고 아시아와 이스라엘을 연결하는 항로를 개설하겠다고 밝혔다. 더불어 이스라엘 정부가 보유한 황금주(Golden Share) 규정을 강화해 외국의 간섭을 제한하고 비상시 이스라엘의 독립성과 통제성을 보장하기 위한 국가 차원의 보호를 강화한다는 내용도 포함했다.
하파크로이트는 심사에서 제기된 우려에 대응하고자 수정 내용을 추가해 이스라엘 정부에게서 인수 승인을 받겠다는 각오다. 하파크로이트 최고경영자(CEO) 롤프 하벤 얀센은 “이스라엘의 해양 독립성, 국가 안보 및 공급망 회복력을 강화하기 위해 개선된 제안을 제시했다”고 말했다.
하파크로이트는 올해 2월 짐라인의 지분 100%를 총 42억달러(약 5조6000억원)에 인수하는 계약을 체결한 바 있다. 짐라인 주주는 4월30일 임시주주총회에서 인수를 승인했다. 현재는 각 규제 당국으로부터 필요한 인가를 받기 위한 절차를 진행하고 있다.
한편, 하파크로이트는 수요 증가와 운임 상승을 이유로 실적 전망치를 당초 예상보다 상향 조정했다.
독일 선사는 자사의 영업이익은 약 12억5000만~17억5000만달러(약 1조7000억~2조3000억원), EBITDA(상각 전 영업이익)는 39억~44억달러(약 5조2000억~5조9000억원)를 각각 거둘 것으로 전망했다.
종전 예상보다 영업이익은 상한을 6억5000만달러(약 8700억원), 하한을 11억5000만달러(약 1조5000억원), EBITDA는 상한을 7억달러(약 9400억원), 하한을 12억달러(약 1조6000억원) 각각 상향 조정한 수치다.
하파크로이트는 지난 7월 영업이익은 1억~11억달러(약 1300억~1조5000억원), EBITDA는 27억~37억달러(약 3조6000억~4조1000억원)를 각각 기록할 것으로 예측한 바 있다.
짐라인도 올해 연간 영업실적 목표치를 높여 잡았다.
짐라인은 2026년 EBITDA 예상을 기존 20억~24억달러(약 2조7000억~3조2000억원)에서 27억~30억달러(약 3조6000억~4조원)로 상향 수정했다. 영업이익도 7억~11억달러(약 9000억~1조5000억원)에서 14억~17억달러(약 1조9000억~2조3000억원)로 상향 수정했다.
종전 예상보다 EBITDA와 영업이익 모두 상한을 6억달러(약 8000억원), 하한을 7억달러(약 9000억원) 각각 상향 조정한 수치다.
< 최성훈 기자 shchoi@ksg.co.kr >


선박운항스케줄
인기 스케줄
-
INCHEON
 SHANGHAI
선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Sunny Laurel 10/20 10/24 KMTC Pancon Glory 10/20 10/24 KMTC Pancon Glory 10/21 10/24 Heung-A -
BUSAN
NHAVA SHEVA선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent X-press Phoenix 10/20 11/06 FARMKO GLS Maersk Ferrato 10/20 11/07 BEN LINE Maersk Ferrato 10/20 11/07 BEN LINE -
BUSAN NEW
NHAVA SHEVA선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Xin Chang Shu 10/24 11/10 KMTC Nyk Vesta 10/24 11/14 HMM Hmm Green 10/26 11/18 HMM -
BUSAN
JEDDAH선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Xin Chang Shu 10/26 12/10 ESL Kmtc Mundra 10/28 12/12 ESL Song Yun He 10/30 12/21 KWANHAE SHIPPING -
INCHEON
DAVAO선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Ever Vista 11/06 11/30 Evergreen Ever Certain 11/10 11/27 Evergreen
- 출발항
-
- 도착항
-


많이 본 기사
- “국민이 피해보는데 왜?” 해수부 국감서 항만공사 통합 정책 질타대만 인터아시아라인, 부산사무소 열고 화주 공략 본격화에이지엘, 엔터크론 솔루션 도입으로 디지털전환 드라이브현대글로비스, 美 필라델피아 항만개발 참여…완성차 터미널 운영LX판토스, 서울 안산서 도심 생태계 보전 활동<퀸제누비아> 좌초 돌섬에 등대 설치해 선박 안전 강화YGPA, 광양항 자동화 ‘컨’부두 운영사 공모 본격화[표] 주간 중고선 가격지수[표] 주간 중고선 가격동향싱가포르 PIL, 테마섹 출신 완치풍 CEO 내정
- 中 후난성, 중앙아시아개방구 창고 운영 개시조선해양기자재업계, 부산서 4000억 규모 수출상담 달성김두영 선원노련 위원장, ITF 집행위원 선출 "선원 보호에 최선"한국통합물류협회, 풀필먼트위원회 출범CMA CGM, 부산-중남미 노선 푸에르토안티오키아 추가 기항UPA, 울산고래축제서 대국민 홍보·체험부스 운영한국파렛트풀-롯데칠성음료, 수소전기트럭 3대 투입판례/ “허무한 합의”獨 하파크로이트, 짐라인 인수 암초 만나“해양관광공사로 발전하는 게 목표”
스케줄 많이 검색한 항구
해사물류 통계 

COPYRIGHTⓒ 2014 KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
COPYRIGHTⓒ 2015
KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
0/250
확인