




-
뉴스
-
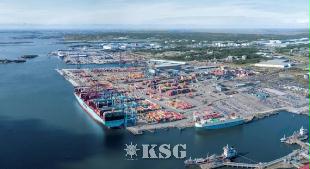
- Skandia Gateway Quay Reinforcement Completed on Sch...
- Following more than two years of extensive work, the reinforcement of the south quay at the container terminal at the Port of Gothenburg has been completed on schedule and within budget. The Skandia Gateway project will now enter its next major phase, with blasting and...
-
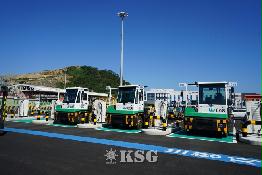
- DP World Deploys 55 Electric Yard Tractors At South...
- DP World has deployed 55 electric yard tractors (E-YTs) at its Busan terminal in South Korea, marking a significant step up in its efforts to reduce emissions from terminal operations. The new E-YTs replace Liquefied Natural Gas (LNG)-powered vehicles and account for a...
-
- Stena Line’s Port of Gothenburg Terminal Relocati...
- The Port of Gothenburg has awarded NCC the contract for the design and implementation of Stena Line’s new terminal in the Port of Gothenburg. The agreement was signed on Tuesday and means that the next step can be taken in the work to realise the long-planned relocat...
-
- CEVA Logistics Advances Next Phase of Growth with N...
- CEVA Logistics, a world leader in third-party logistics, today announced the next phase of its global growth strategy under Chief Executive Officer Patrick Moebel. Following a period of listening and engagement with employees, customers and business partners, CEVA is a...
-
- 운항스케줄
-
오피니언




2026-10-28 17:52
BDI 2603포인트…케이프선, 철광석 항로 회복세
수역별 희비 교차…대서양 수역 全선형서 약세 전망


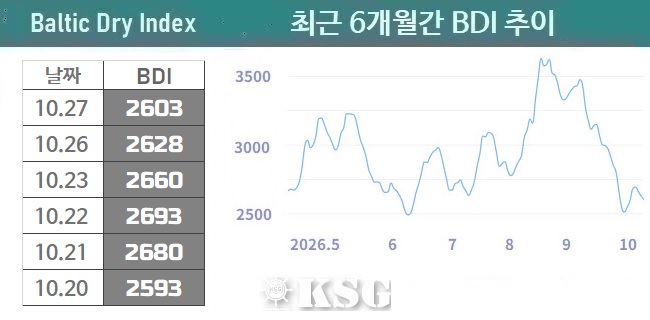
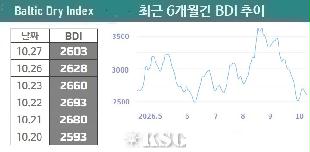
10월 넷째 주 벌크선 시장은 한 차례 반등에 성공한 뒤 다시 주춤하며 숨고르기에 들어갔다. 태풍 등 기상 악화에 따른 선복 감소 효과로 시황이 일시적으로 살아났으나, 월말에 접어들면서 수역별로 희비가 엇갈렸다. 10월27일 건화물선 운임지수(BDI)는 2603포인트, 한국해양진흥공사가 공표한 한국형 건화물선 운임지수(KDCI)는 2만6655를 기록했다.
10월 중순까지 침체가 이어지던 케이프선 시장은 태풍으로 인한 운항 지연과 선복 감소 효과에 힘입어 전반적인 상승 곡선을 그렸다. 태평양 수역은 선복 감소와 더불어 서호주-중국 철광석 항로가 살아나기 시작했고, 대서양 수역은 남미를 중심으로 강보합세를 기록했다. 해상운임 선물거래(FFA) 시장도 11월물에서 견조세를 나타냈다. 다만 10월 마지막 주는 북미발 약세 영향이 가시화되면서 대서양 수역을 중심으로 약보합세를 보일 걸로 전망된다.
10월27일 케이프선 운임지수(BCI)는 3702포인트로 마감됐고, 1일 평균 정기용선료는 3만8908달러로 발표됐다.
파나막스선 시장도 양대 수역에서 상승세를 타다 대서양 수역을 중심으로 약세로 전환됐다. 태평양 수역은 호주와 인도네시아에서 석탄 수출 수요가 꾸준하면서 시황을 지지했다. 반면 대서양 수역은 브라질발 곡물 물량이 감소한 데다 선복이 누적되면서 완연한 부진을 나타냈다. 10월 말엔 대서양 수역에선 약세 기조가 이어지고, 태평양 수역은 기상 상태 호전으로 선복이 증가하면서 보합세에 머무를 가능성이 크다.
파나막스선 운임지수(BPI)는 2021포인트, 1일 평균 정기용선료는 2만1699달러로 집계됐다.
수프라막스선 시장은 전주와 비슷한 평이한 흐름을 이어갔다. 태평양 수역은 전반적으로 조용했지만 중국 철강재와 인도네시아 석탄 수출이 늘어나면서 운임 시장을 뒷받침했다. 대서양 수역은 이렇다 할 움직임이 없었다. 10월 말과 11월 초엔 태평양 수역의 경우 성약 활동이 활발해지면서 반등에 나설 가능성이 크지만, 대서양 수역은 보합세가 유지될 걸로 점쳐진다.
수프라막스선 운임지수(BSI)는 1883포인트로 발표됐고, 1일 평균 정기용선료는 2만3195달러를 기록했다.
< 한상권 기자 skhan@ksg.co.kr >


선박운항스케줄
인기 스케줄
-
INCHEON
 SURABAYA
선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Ts Nagoya 10/28 11/10 T.S. Line Ltd Marina One 11/03 11/19 Pan Ocean Interasia Engage 11/04 11/17 T.S. Line Ltd -
BUSAN
VANCOUVER B.C.선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Hmm Vancouver 10/29 11/09 HMM Hyundai Supreme 11/09 11/23 HMM Cape Sounio 11/09 11/24 MSC Korea -
BUSAN
SEMARANG선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Wan Hai 365 10/29 11/12 Wan hai Wan Hai 292 10/29 11/19 Wan hai Wan Hai 332 11/05 11/19 Wan hai -
INCHEON
KARACHI선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Pegasus Unix 10/31 12/06 ESL Pancon Glory 11/04 12/19 ESL Pegasus Unix 11/07 01/02 ESL -
PYEONGTAEK
BANGKOK선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Dongjin Confident 11/02 11/14 Dongjin Sawasdee Mimosa 11/04 11/11 Sinokor
- 출발항
-
- 도착항
-


많이 본 기사
- 세계 해사의 날 기념식 부산서 개막…해운조선 리더 집결HMM, 컨선 12척 신조…전체 발주규모 48척 34만TEU세방, 울산항 6·7·8부두 운영 맡는다…11월 가동흥아해운, 인천해사高에 발전기금·장학금 전달선박 앵커가 방송 앵커가 된 까닭은머스크 “상하이·닝보항 선박 대기 3일 이상”한러항로/ 주춤했던 물동량, 10월 들어 반등 나서동남아항로/ 中국경절 이후 활황세 한풀 꺾여…운임 4년來 최고치통합물류협회, 월간 물류통계 제공 서비스 개시[표] 주간 중고선 가격동향
- 한중항로/ 수입항로 운임 400弗 찍고 약세 전환한일항로/ ‘성수기 효과’ 선사들, 늘린 선복 모두 채워[표] 주간 중고선 가격지수울산항만공사, 인공지능 기반 항만정보 공유시스템 구축 착수광양항 자동화부두 운영사 모집 설명회 개최중동항로/ 부산발 운임 9000弗 육박…상승세 여전DP World Deploys 55 Electric Yard Tractors At South Korea’s Busan T...Skandia Gateway Quay Reinforcement Completed on Schedule日 요코하마항, 상반기 160만TEU 돌파…16년來 최고치코스코, 中 난징-북아프리카 항로 신설
스케줄 많이 검색한 항구
해사물류 통계 

COPYRIGHTⓒ 2014 KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
COPYRIGHTⓒ 2015
KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
0/250
확인