




-
뉴스
-
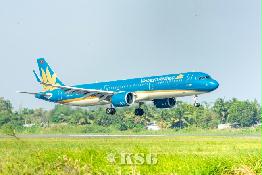
- Vietnam Airlines to Launch Daily Nonstop Flights
- Vietnam Airlines will launch daily nonstop flights between Da Nang and Singapore on November 17, 2026, increasing its total service between Vietnam and Singapore to 42 round-trip flights per week. The new route will be operated by Airbus A321 aircraft. Flights from Da ...
-
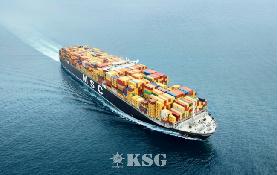
- MSC to Showcase Project Cargo Expertise at the Inau...
- MSC will participate in the inaugural edition of Breakbulk Asia 2026, a new industry platform bringing together project cargo, breakbulk and heavy-lift professionals from across the region and around the world. Hosted in Singapore, the event aims to connect key stakeho...
-
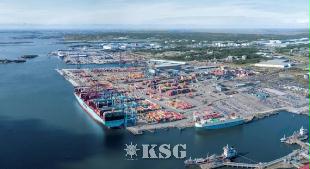
- Skandia Gateway Quay Reinforcement Completed on Sch...
- Following more than two years of extensive work, the reinforcement of the south quay at the container terminal at the Port of Gothenburg has been completed on schedule and within budget. The Skandia Gateway project will now enter its next major phase, with blasting and...
-
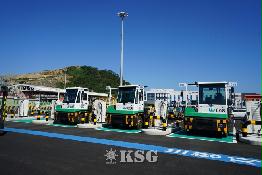
- DP World Deploys 55 Electric Yard Tractors At South...
- DP World has deployed 55 electric yard tractors (E-YTs) at its Busan terminal in South Korea, marking a significant step up in its efforts to reduce emissions from terminal operations. The new E-YTs replace Liquefied Natural Gas (LNG)-powered vehicles and account for a...
-
- 운항스케줄
-
오피니언


2026-11-09 09:15
알기 쉬운 해상법 산책(39)/ 선주책임제한절차, 어떻게 유종의 미를 거둘 것인가
법무법인 세경 최기민 변호사


유종의 미(有終의 美). 한번 시작한 일을 끝까지 잘하여 맺은 좋은 결과라는 뜻이다. 필자는 예전 칼럼에서 선박소유자 등의 책임제한제도를 용두사미(龍頭蛇尾)에 빗대었다. 절차가 개시되고 나면 여러 이유에서 선주와 제한채권자들의 관심이 식는 일이 비일비재하다는 비유였다. 그리고 실무에서 선주책임제한절차의 끝을 어떻게 맺을지에도 관심을 가질 필요가 있다는 말로 칼럼을 마무리했다. 그때 남긴 숙제를 풀어 보려 한다.
선주책임제한절차는 선주가 책임한도액에 해당하는 금전을 법원에 공탁하거나, 법원의 허가를 받아 공탁보증서를 제출하는 것으로 시작된다. 법원이 개시결정을 하면 관리인이 선임되고, 제한채권자들은 정해진 신고기간 안에 제한채권을 신고한다. 신고된 제한채권은 관리인, 선주 또는 다른 제한채권자의 이의가 없으면 확정되고, 이의가 있으면 법원이 사정재판으로 정한다. 사정재판에 불복하는 사람은 이의의 소로 다툴 수 있다. 그렇게 확정된 제한채권을 기준으로 관리인은 배당표를 작성하고 책임제한기금에서 배당을 진행한다. ‘선박소유자 등의 책임제한절차에 관한 법률’은 이러한 절차의 앞부분을 촘촘히 정해 두었다. 그에 비해 선주책임제한절차를 마무리 짓는 부분은 상대적으로 빈약하게 느껴진다.
선주책임제한절차를 끝내는 길은 종결과 폐지, 두 가지다. 종결을 정한 조문은 하나이고, 폐지는 사유가 몇 가지로 좁게 열거돼 있다. 먼저 종결절차를 살펴보자. 배당 절차가 완료되면 관리인은 이를 법원에 보고하고, 법원은 종결 결정을 하여 공고한다. 제한채권자 및 수익채무자가 소수이면 이들과 선주에게 결정문 정본을 송달함으로써 공고를 갈음할 수 있다. 종결결정은 공고한 때부터 효력이 생기고 즉시항고도 할 수 없다. 배당을 미뤄 둔 제한채권이 남아 있으면 종결도 미뤄진다. 종결의 효과는 중요하다. 선주는 제한채권의 변제책임에서 완전히 벗어나고, 이는 절차에 참가하지 않은 채권자에게도 마찬가지다. 다만 선주가 알고 있던 제한채권자를 법원에 신고하지 않아 그 채권이 절차에서 빠졌다면, 종결 뒤에도 그로 인한 손해를 배상할 책임이 남는다.
반면, 선주책임제한절차의 폐지는 조금 다르다. 개시된 이후에 생긴 사유 때문에 절차를 계속 이어 갈 의미가 없어졌을 때 절차를 끝내는 것이다. 사유는 법에 한정해 열거돼 있다. 선주가 법원의 공탁보정명령 등을 따르지 않은 경우와 공탁보증인에게 내린 공탁명령의 집행이 불가능한 경우가 있다. 선주가 수익채무자 및 절차에 참가한 자 모두의 동의를 받아 신청한 경우도 있고, 선주가 파산해 절차를 이어 가는 것이 파산채권자를 현저히 해칠 염려가 있다고 인정돼 파산관재인이 신청한 경우도 있다.
폐지의 효과는 종결과 차이가 있다. 폐지 결정이 확정되면 그때까지 생긴 절차의 효력은 소멸한다. 관리인의 권한은 없어지고, 채권자는 책임제한기금 밖의 선주 재산에 다시 권리를 행사할 수 있다. 다만 절차에 참가해 생긴 시효중단의 효력은 소멸하지 않는다.
채권자가 1명도 남아 있지 않은 선주책임제한절차
그렇다면 선주책임제한절차에 참가한 채권자가 한 명도 남아 있지 않은 절차는 어떻게 끝내야 할까? 드물지만 제한채권 신고기간에 신고했던 제한채권자가 합의 후 신고를 철회하는 일이 있을 수 있다. 제일 쉽게 떠올릴 수 있는 것은 제한채권자의 신고 철회를 동의로 간주해 전원 동의에 의한 폐지로 진행하는 방법이다. 그러나 폐지로 선주책임제한절차가 끝나면 선주는 책임제한의 이익을 잃게 된다. 따라서 종결로 절차를 끝내는 방법을 고려할 필요가 있다.
다만 위 법률의 종결 조문은 배당이 모두 끝났을 때를 전제로 한다. 배당할 채권자가 아예 존재하지 않는 절차도 해당 조문을 적용할 수 있는지는 법이 다루지 않고 있다. 필자는 배당할 채권이 없다면 배당이 모두 끝난 것과 다르지 않으므로 종결 조문을 적용하는 것이 제도의 취지에 맞는다고 생각한다. 이는 이전 칼럼에서 소개한 것처럼 제한채권액이 영(零)으로 확정되는 사건에서 배당하고 남은 책임제한기금을 선주에게 반환한 뒤 종결절차를 진행하는 것과 유사하다.
진행 순서는 먼저 신고기간과 조사기일이 모두 지나 더 신고할 채권자가 남지 않았는지를 확인한다. 이어서 법원은 배당표를 만들 제한채권이 없다는 관리인의 보고를 받아 배당절차가 이미 끝났거나 진행할 필요가 없음을 확인한 뒤 책임제한기금을 선주에게 반환하고 종결결정을 한다. 참가한 채권자가 없으니 선주에게 종결결정문 정본을 송달하는 것으로 공고를 갈음할 수 있을 것이다.
위의 문제의식은 필자가 직접 진행한 사건에서 얻은 것이다. 법에 명확한 규정이 없으니 법해석과 실무례를 확인해 진행해야 하는데, 선주책임제한절차를 많이 다뤄 보지 않은 법원은 이러한 실무례를 확인하는 데 어려움을 겪었다. 이러한 어려움은 해사국제상사법원이 개원하면 점차 해결될 수 있을 것으로 본다.
용두사미와 유종의 미를 가르는 것은 절차를 얼마나 크게 벌였느냐가 아니라 어떻게 마무리 지었느냐이다. 문제는 절차의 초반에만 생기는 것이 아니라 종결과 폐지, 남은 기금의 반환처럼 끝맺는 단계에서도 불거질 수 있다. 유종의 미를 거두기 위해서는 끝에서 생길 문제에도 관심을 가지고 대비할 필요가 있다.
< 코리아쉬핑가제트 >


선박운항스케줄
인기 스케줄
-
BUSAN
 MANILA
선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent One Daniella 11/10 11/14 HMM Sunny Lavender 11/12 11/16 KMTC Wan Hai 288 11/12 11/26 Wan hai -
BUSAN
HAIPHONG선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Sky Tiara 11/10 11/15 Pan Con Sky Iris 11/10 11/16 SM LINE Kmtc Pohang 11/11 11/17 KMTC -
BUSAN
MUNDRA선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Interasia Inspiration 11/10 12/10 Wan hai X-press Carina 11/13 12/04 Kukbo Express Jira Bhum 11/13 12/07 T.S. Line Ltd -
INCHEON
MUNDRA선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Pegasus Unix 11/14 12/05 ESL Pancon Glory 11/18 12/11 ESL Wan Hai 308 11/19 12/10 Wan hai -
BUSAN
NHAVA SHEVA선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Interasia Inspiration 11/10 12/04 Wan hai X-press Carina 11/13 11/30 Kukbo Express Jira Bhum 11/13 12/04 T.S. Line Ltd
- 출발항
-
- 도착항
-


많이 본 기사
- 머스크·하파크로이트, 극동-중동 직항로 재개…부산 제외노르웨이 왈레니우스윌헬름센, 中 조선에 자동차선 최대 12척 발주한진 원클릭 출시 7년…물동량 58% 비수도권中-유럽 화물열차, 개통 16년만에 운행실적 14만회 돌파韓-중동 컨운임 9000달러 돌파…사상최고치대한항공, 아시아나 통합효과로 5000억 증수 기대미쓰비시창고, 한큐한신익스프레스 인수…국제운송 강화‘평균운임 30% 상승’ 中 코스코, 3분기 영업익 4.2조…87%↑한국조선 9개월 수주량 4년만에 1000만t 돌파광양경자청, 율촌제1산단 한화에어로스페이스 순천사업장 준공
- 울산항만공사 신임 운영본부장에 김태환 전 목포해수청장스위스 MSC, 獨 방산기업과 루마니아 조선소 2000억에 공동인수한화오션, ABB와 손잡고 부유식 데이터센터 기술 고도화인천항만공사, AI 기반 위험성평가 자동화 실증 착수BPA, 국제항만협회 총회서 안전·보건 2년 연속 1위대한해운, 선박 폐로프 친환경 화분 나눔 실천YGPA 최관호 사장, 지속가능경영품질대상 수상UPA, 세계 무대서 울산항 에너지물류 경쟁력 알려팬오션, 18년만에 분기 매출 2조 돌파EU 탈탄소규제 첫해 선박 2%만 벌금…95% 거래제 활용
스케줄 많이 검색한 항구
해사물류 통계 

COPYRIGHTⓒ 2014 KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
COPYRIGHTⓒ 2015
KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
0/250
확인