




-
뉴스
-
- Qatar Airways Cargo Expands Its Nordic Network With...
- Qatar Airways Cargo has announced the launch of its first scheduled freighter services from Helsinki, Finland, effective 2 September 2026.Operating once weekly with a Boeing 777 freighter on the Doha – Budapest – Helsinki – Doha route, the new service...
-
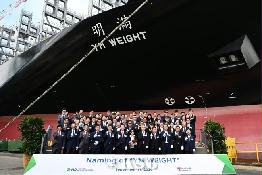
- Yang Ming Names 15,500TEU LNG Dual-Fuel Container V...
- Yang Ming Marine Transport Corp. (Yang Ming) held a naming ceremony on September 17 at the HD Hyundai Heavy Industries (HD HHI) shipyard in Ulsan, South Korea, for ‘YM Weight’, the fourth vessel in its series of five 15,500 TEU-class LNG dual-fuel container vessels...
-
- WinGD Shows Payback On Retrofit Pathways To Net-Zer...
- Retrofitting for alternative fuels could help ship operators reach net-zero emissions cost-effectively, but further policy support is needed to strengthen the business case and ensure maritime decarbonisation targets are met. That is the key finding from the latest Fue...
-
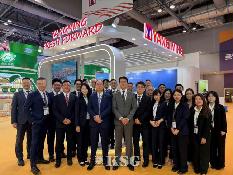
- Yang Ming Showcases Cold Chain Innovation Promotes ...
- Yang Ming Marine Transport Corporation (“Yang Ming”) continues to strengthen its cold chain transportation services and advance technological innovation. From September 2 to 4, 2026, Yang Ming will participate in Asia Fruit Logistica at AsiaWorld-Expo in Hong Kong,...
-
- 운항스케줄
-
오피니언




2026-09-30 09:10
동남아항로/ 중국 항만 적체로 코로나 이후 시황 최고치
베트남행 운임 전달대비 60% 급등…물동량은 보합세


동남아항로의 시황 강세가 이어지고 있다. 선박 운항 지연의 영향으로 운임이 큰 폭으로 올랐다.
중국 상하이해운거래소에 따르면 2026년 9월 3주 평균 상하이발 동남아항로운임지수(SEAFI)는 5011.1포인트(p)를 기록, 8월 평균 3509.9에서 43% 올랐다. 1년 전 같은 달의 1935.3에 비해선 2.5배(159%) 높은 수준이다.
중동전쟁 이후 강세를 띠며 4월부터 6월까지 두 자릿수의 오름 폭을 보였던 월간 SEAFI는 7월에 전달 대비 10%의 하락세를 보인 뒤 8월에 12%의 두 자릿수 상승 폭을 보이며 반등에 성공했고 9월에도 가파른 우상향곡선을 그렸다. SEAFI 월간 지수가 5000포인트를 넘어선 건 2022년 6월의 5326.2포인트 이후 처음이다.
노선별로 보면 베트남 구간 요율이 가장 큰 폭으로 올랐다. 베트남 호찌민행 운임은 전달보다 61% 오른 20피트 컨테이너(TEU)당 689달러를 찍었다. 이 밖에 싱가포르행이 41% 오른 1002달러, 태국 램차방행이 42% 오른 777달러, 필리핀 마닐라행이 46% 오른 555달러, 말레이시아 포트클랑행이 36% 오른 1121달러, 인도네시아 자카르타행이 49% 오른 1110달러로 각각 집계됐다.
주간 SEAFI는 8월 말 3934.1에서 9월 첫째 주(4일) 4456.8, 둘째 주(11일) 4965.3, 셋째 주(18일) 5611.3으로 가파른 상승 곡선을 그렸다. 9월18일자 지수는 역대 16번째로 높은 수치다.
한국발 운임도 강세를 띠었다. 한국해양진흥공사에 따르면 9월 2주 평균 한국발-동남아항로 컨테이너운임지수(KCCI)는 40피트 컨테이너(TEU)당 1196달러를 기록, 8월의 1174달러에서 2% 올랐다. 지난해 같은 달의 904달러에 비해선 32% 높은 수치다.
이로써 동남아항로 월간 KCCI는 6월 이후 4개월 연속 상승곡선을 그렸다. 주간 운임은 8월 5째주(31일) 1181달러에서 9월 첫째 주(7일) 1196달러로 오른 뒤 2주 연속 같은 수준을 유지했다.
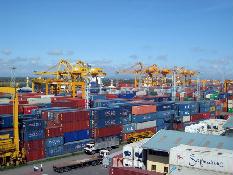
시황 상승은 중국 항만의 혼잡과 선박 운항 지연이 원인이다. 선사 관계자는 “상하이항의 적체가 심해 전 항로에서 공급 부족 사태를 보이고 있다”며 “최대 10일까지 선박이 대기하는 상황이 발생해 2주가량 결항하는 효과가 나타나고 있다”고 전했다.
운임은 코로나 이후 최고치를 찍었지만 물동량은 수출의 부진으로 약세를 띠었다. 관세청에 따르면 올해 8월 우리나라와 동남아 8개국을 오간 컨테이너 물동량은 34만4500TEU(잠정)를 기록, 지난해 같은 달의 34만5300TEU에서 0.2% 감소했다. 같은 달 수출화물은 전년 대비 3% 감소한 15만9600TEU, 수입화물은 2% 늘어난 18만4900TEU였다. 이로써 동남아항로 물동량은 지난 2월부터 6개월 연속 하락세를 띠었다.
다만 국가별로 보면, 태국과 말레이시아를 제외하고 성장세 또는 약보합세를 띠어 지역별로 편차를 보였다. 1위 베트남은 5% 늘어난 12만2800TEU, 2위 인도네시아는 9% 늘어난 5만1800TEU, 5위 대만은 5% 늘어난 3만2700TEU, 8위 싱가포르는 4% 늘어난 1만6200TEU를 각각 기록했다. 동남아 최대 교역국인 베트남이 2월 이후 6개월 만에 플러스 성장한 건 고무적이다.
반면 3위 태국은 9% 감소한 4만1800TEU, 5위 말레이시아는 17% 감소한 4만300TEU, 6위 필리핀은 0.5% 감소한 2만1700TEU, 7위 홍콩은 0.1% 감소한 1만7000TEU의 역성장을 보였다. 말레이시아는 지난해 덴마크 머스크, 독일 하파크로이트가 결성한 제미니의 유럽항로 허브로 지정되면서 30%에 가까운 급성장세를 보인 뒤 올해 들어 기저효과로 약세를 이어가고 있다.
< 이경희 기자 khlee@ksg.co.kr >


선박운항스케줄
인기 스케줄
-
INCHEON
 ROTTERDAM
선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Ever Command 10/11 11/20 Evergreen Ever Certain 10/18 11/27 Evergreen Ever Conform 10/27 12/06 Evergreen -
BUSAN
PIPAVAV선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent X-press Cassiopeia 10/03 10/20 KOREA SHIPPING Maersk Puelo 10/03 10/23 BEN LINE Maersk Puelo 10/03 10/23 BEN LINE -
BUSAN
CHENNAI선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Ts Singapore 09/30 10/20 KMTC Kmtc Jebel Ali 10/01 10/23 Wan hai Ts Singapore 10/01 10/29 BEN LINE -
BUSAN NEW
PIPAVAV선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Ruby Tower 10/02 10/19 HMM One Honolulu 10/04 10/28 HMM -
INCHEON
PENANG선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Wan Hai 315 10/08 10/25 Wan hai Wan Hai 315 10/09 10/27 Interasia Lines Korea Msc Beira IV 10/12 11/06 MSC Korea
- 출발항
-
- 도착항
-


많이 본 기사
- 구주항로/ 선사들 수에즈운하 복귀 우려에 운임하락 표면화중남미항로/ 韓-동안운임 9000弗 돌파 목전中-유럽 화물열차 올해 7개월간 운행실적 전년比 18%↑호주항로/ 中 체선에 공급감소 효과…운임 전월比 20%↑북미항로/ 10월까지 선적예약 마감…高운임 기조 지속아프리카항로/ 물동량 침체에 운임 시장도 약세한국파렛트풀, 북미 자동차 부품용 접이식 컨테이너 출시라이베리아기국, “사용자 친화적 시스템이 세계1위 비결”4개 항만공사 노조 “지역항만 자율성·전문성 지켜야”국제물류협회, 경기도 해운물류 아카데미 마무리
- 페덱스, 자이언트 판다 2마리 중국서 미국으로 운송부산항만공사, 싱가포르지점 개소…동남아 사업 확대DHL익스프레스, 내년 요금 평균 7.9% 인상인사/ 해양수산부Qatar Airways Cargo Expands Its Nordic Network With New Freighter Dest...Yang Ming Names 15,500TEU LNG Dual-Fuel Container Vessel부음/ 세창 안영환 변호사 모친상중동항로/ 공급 차질에 운임 역대 최고 6000弗대동남아항로/ 중국 항만 적체로 코로나 이후 시황 최고치서로 다른 문화가 만나는 도시 상하이
스케줄 많이 검색한 항구
해사물류 통계 

COPYRIGHTⓒ 2014 KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
COPYRIGHTⓒ 2015
KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
0/250
확인