




-
뉴스
-
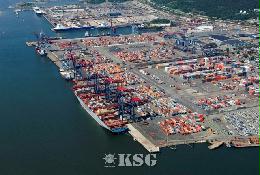
- Stable Freight Flows At The Port of Gothenburg
- Cargo volumes at the Port of Gothenburg developed steadily during January–September 2026. Container volumes remained in line with the previous year, while several segments showed clear growth. New cars increased by 14 percent and energy products by 10 percent. Ro...
-
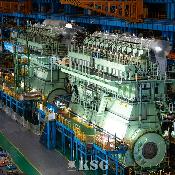
- WinGD Grows Korea Engine Production Capacity
- Swiss marine power company WinGD has signed its first-ever license agreement with engine builder HD Hyundai Marine Engine (formerly STX Heavy Industries). The agreement will significantly extend WinGD’s capability to deliver its dual-fuel and diesel engine designs to...
-
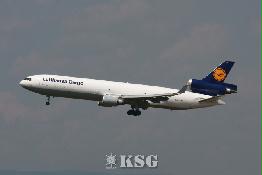
- Lufthansa Launches Nonstop Kuala Lumpur-Frankfurt S...
- Lufthansa Airlines today celebrates the launch of its new nonstop service between Kuala Lumpur and Frankfurt, connecting Malaysia’s capital with one of Europe’s leading aviation hubs. The new service, initially 5 days a week and operated by a Boeing 787-9 Dreamline...
-
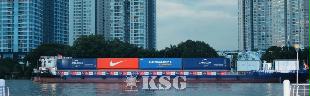
- CMA CGM, Nike and Gemadept Launch a Zero-Direct-Emi...
- CMA CGM, Nike and Gemadept have officially launched a new fully electric barge solution in Vietnam, designed to reduce the carbon footprint of inland transportation and contribute to Nike’s supply chain decarbonization efforts. The 100% electric barge connects Nike...
-
- 운항스케줄
-
오피니언


2026-11-18 17:18
BDI 2893포인트…全 선형서 태평양 수역 철광석·석탄 위축
11월 말 대서양 수역 반등 기대감


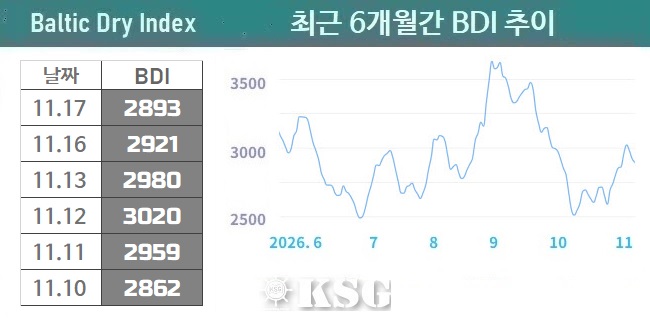
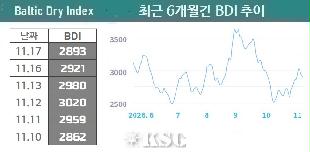
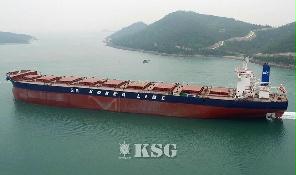
11월 셋째 주 벌크선 시장은 한 주 만에 다시 하락세로 전환됐다. 중형선은 비교적 선방했지만, 대형선과 소형선 시장은 부진한 모습을 나타냈다. 11월17일 건화물선 운임지수(BDI)는 2893포인트를 기록했고, 한국해양진흥공사가 발표한 한국형 건화물선 운임지수(KDCI)는 2만7782로 집계됐다.
선형별로 살펴보면 대형선인 케이프선 시장은 양대 수역에서 모두 약세를 면치 못했다. 강세를 이어가던 대서양 수역은 브라질산 철광석 수요가 줄어든 가운데 선복이 늘어나면서 하락세로 마감됐다. 태평양 수역은 중국 항만에서 철광석 재고가 충분해 수입량이 줄어들면서 부진한 흐름을 보였다. 11월 말까지 태평양 수역은 보합세에 머물 걸로 예상되는 가운데 대서양 수역은 북미를 중심으로 반등할 걸로 점쳐진다.
11월17일 케이프선 운임지수(BCI)는 4486포인트로 마감됐고, 1일 평균 정기용선료는 4만4356달러로 발표됐다.
파나막스선 시장은 상승과 하락이 반복되며 혼조세를 보였다. 대서양 수역은 멕시코만과 브라질에서 곡물 수출이 주춤하면서 전반적인 소강 상태를 보였다. 태평양 수역은 항로별로 시황이 엇갈렸다. 호주발 석탄 물동량은 월초 대비 증가한 반면 인도네시아발은 감소세가 이어졌다. 11월 하순엔 대서양 수역의 경우 북대서양에선 타이트한 선복 소급에 힘입어 강보합세를 보일 걸로 내다봤다. 반면 태평양 수역은 인도네시아발 석탄 부진 여파로 약세가 지속될 전망된다.
파나막스선 운임지수(BPI)는 2122포인트, 1일 평균 정기용선료는 2만186달러로 집계됐다.
수프라막스선 시장은 상승세가 한풀 꺾였다. 특히 태평양 수역은 아시아역내 석탄 수요 감소와 신규 성약 부재로 부진이 심화되면서 운임을 끌어내렸다. 대서양 수역은 대서양 횡단 항로에서 호조세를 보이면서 상승 곡선을 그렸다. 11월 말까지 대서양 수역은 강보합세가 유지될 걸로 보고 있다. 다만 태평양 수역의 석탄 선적이 회복되지 않으면 전반적인 상승세를 제한할 걸로 예측된다.
수프라막스선 운임지수(BSI)는 1827포인트로 발표됐고, 1일 평균 정기용선료는 2만2584달러를 기록했다.
< 한상권 기자 skhan@ksg.co.kr >


선박운항스케줄
인기 스케줄
-
BUSAN
 SHANGHAI
선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Nakskov Maersk 11/19 11/20 MAERSK LINE Starship Pegasus 11/19 11/20 Dong Young Starship Pegasus 11/19 11/20 Pan Con -
BUSAN
BANGKOK선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Kmtc Ulsan 11/19 11/27 Sinokor Sawasdee Baltic 11/19 11/28 Pan Con Sawasdee Incheon 11/19 11/28 Sinokor -
BUSAN
LAEM CHABANG선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Sawasdee Baltic 11/19 11/26 Pan Con Kmtc Ulsan 11/19 11/26 Sinokor Sawasdee Incheon 11/19 11/27 Sinokor -
BUSAN
HOCHIMINH선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Kmtc Ulsan 11/19 11/24 Sinokor Sawasdee Baltic 11/19 11/24 Pan Con Sawasdee Incheon 11/19 11/25 Sinokor -
BUSAN
HONG KONG선박운항스케줄 목록 - 선박운항스케줄목록으로 Vessel, D-Date, A-Date, Agent를 나타내는 테이블입니다. Vessel D-Date A-Date Agent Sky Orion 11/19 11/23 Dongjin Kmtc Taipeis 11/19 11/23 Heung-A Interasia Tactic 11/19 11/26 Wan hai
- 출발항
-
- 도착항
-


많이 본 기사
- ‘AI 서버·반도체 수요 확대’ 세계 항공화물 9월 7.7%↑CJ대한통운, AI 물류기술 브랜드 ‘테시브’ 론칭청년 창업가들, 新기술로 선사·물류기업과 상생 꾀한다홍콩 OOCL, HMM등 中-인니 서비스 합류…선복임차대만 완하이라인, 중국-서인도항로 신설팬스타, 동남아항로 진출…범주해운과 부산-하이퐁 출범디플리, 싱 PSA 행사서 항만크레인 고장 감지 음향AI 성과 발표인천공항공사, 항공기 이동지역 자율주행차량 운행기준 제정中 둥관항, 5만t급 액화수소터미널 추가 운영 개시대한해운, 3분기 순이익 471억…10%↑
- WinGD Grows Korea Engine Production CapacityKSS해운, 3분기 영업익 267억…7%↓기고/ 한미 해운협력의 새로운 지평을 열자Stable Freight Flows At The Port of Gothenburg中 옌타이항로 카페리선사 인천항 방문해 여객 활성화 논의BDI 2893포인트…全 선형서 태평양 수역 철광석·석탄 위축해운조합, 입법과제 처리 총력…여의도 종합상황실 마련‘평균운임 47% 급등’ 덴마크 머스크 3분기 영업익 3.5조…4.6배↑한국도선사協, '2026년도 도선수습생 합격증서 수여식' 개최여수해수청 "광양항 야간 뱃길 밝힌다"
스케줄 많이 검색한 항구
해사물류 통계 

COPYRIGHTⓒ 2014 KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
COPYRIGHTⓒ 2015
KOREA SHIPPING GAZETTE. ALL RIGHTS RESERVED.
0/250
확인